
外貨預金に興味があっても、「どの銀行を選べばいいの?」「円高になると損をする?」「手数料はいくらかかる?」など、疑問を感じる方も多いのではないでしょうか。
外貨預金は、米ドルなどの外国通貨でお金を預け、利息を受け取れる金融商品です。円預金よりも高い金利が設定されている場合がありますが、為替レートの変動によっては、円に戻したときに元本割れする可能性があります。
そのため、外貨預金を始める際は、金利の高さだけで銀行や通貨を選ばないことが大切です。
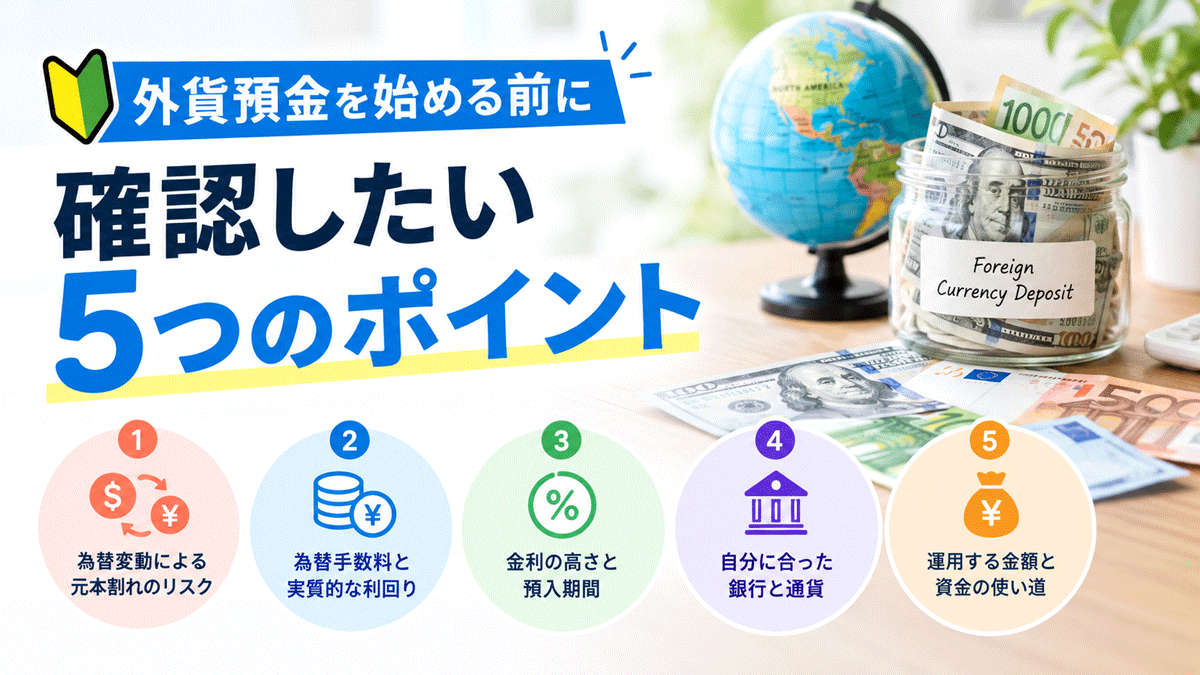
この記事では、外貨預金を始める前に確認したい5つのポイントを初心者向けにわかりやすく解説します。リスクや手数料、銀行の選び方まで理解して、自分に合った外貨預金を検討しましょう。
外貨預金を始める前に確認したい5つのポイント
外貨預金を始める前に、次の5つを確認しておきましょう。
- 為替変動による元本割れのリスク
- 為替手数料と実質的な利回り
- 金利の高さと預入期間
- 自分に合った銀行と通貨
- 運用する金額と資金の使い道
それぞれ詳しく解説します。
1. 為替変動による元本割れのリスクを理解する
外貨預金を始める前に、まず理解しておきたいのが為替変動のリスクです。
外貨預金では、預け入れたときよりも円高になると、外貨を円に戻した際の受取額が減少する可能性があります。
例えば、100万円を米ドルに交換した場合を考えてみましょう。
100万円を米ドルに交換した場合の例
- 預入時の為替レート:1ドル=150円(約6,666.67ドル)
- 円高になった場合:1ドル=140円(約93万3,333円)
- 円に戻したときの差額:約−66,667円
※為替手数料や利息、税金を考慮しない単純計算です。
この例では、預入時の1ドル150円から140円に円高が進むと、円換算額は約6万6,667円減少します。
一方、1ドル160円に円安が進めば、同じドルを円に戻したときの受取額は約106万6,667円になります。
ただし、実際の損益は為替レートだけでなく、為替手数料や受け取った利息などによっても変わります。
円高・円安のどちらでも利益が出るとは限らない
外貨預金は、円安になると円換算額が増える可能性がある一方、円高になると円換算額が減る可能性があります。
また、円安になっても、為替手数料や税金などを差し引くと、最終的な利益が小さくなる場合があります。
外貨預金を始める際は、次の点を意識しましょう。
- 為替レートは将来の動きを予測できない
- 金利が高くても為替差損が発生する場合がある
- 近いうちに使う予定のあるお金は慎重に扱う
- 円に戻すタイミングによって損益が変わる
外貨預金は円預金とは異なり、為替変動によって元本割れする可能性があります。まずは、そのリスクを理解したうえで始めることが大切です。
2. 為替手数料と実質的な利回りを確認する
外貨預金では、金利だけでなく為替手数料も重要です。
円を外貨に交換するときだけでなく、外貨を円に戻すときにも手数料がかかる場合があります。そのため、金利が高い銀行を選んでも、手数料によって利益が減ってしまう可能性があります。
為替手数料は往復で考える
例えば、米ドル外貨預金の為替手数料が1ドルあたり片道25銭の場合、円から米ドルへの交換と、米ドルから円への交換で、それぞれ手数料が発生します。
仮に100万円を1ドル150円で交換すると、手数料を無視した交換額は約6,666.67ドルです。
このドルを円に戻す際にも同じ水準の手数料がかかると仮定すると、往復の為替手数料は概算で約3,333円となります。
- 円から米ドルへの交換:約1,667円
- 米ドルから円への交換:約1,667円
- 往復の手数料合計:約3,333円
※片道25銭、約6,666.67ドルを交換する単純な概算です。実際の適用レートや銀行の手数料体系によって異なります。
為替手数料が安い銀行を選べば、利益を確保しやすくなる可能性があります。
金利から手数料を差し引いて考える
外貨預金の収益を考えるときは、金利だけで判断せず、次の項目を確認しましょう。
- 預入時の為替手数料
- 払い戻し時の為替手数料
- 適用される預金金利
- 預入期間
- 利息にかかる税金
- 為替レートの変動による損益
例えば、年利が高くても預入期間が短ければ、受け取れる利息は少なくなります。また、為替手数料が高ければ、利息だけでは手数料を補えない場合もあります。
外貨預金では、表示されている金利だけでなく、手数料を含めた実質的な収益を考えることが重要です。
3. 金利の高さと預入期間を確認する
外貨預金を選ぶ際は、金利の高さと預入期間の両方を確認しましょう。
銀行によって、外貨普通預金と外貨定期預金の金利は異なります。また、同じ銀行でも通貨や預入期間によって適用金利が変わる場合があります。
外貨普通預金と外貨定期預金の違い
| 比較項目 | 外貨普通預金 | 外貨定期預金 |
|---|---|---|
| 預入期間 | 原則として自由 | あらかじめ設定 |
| 金利 | 商品・通貨により異なる | 期間に応じて設定 |
| 資金の引き出し | 比較的柔軟 | 中途解約条件に注意 |
| 向いている人 | 資金の柔軟性を重視する人 | 一定期間預けられる人 |
外貨定期預金は、普通預金より高い金利が設定されている場合があります。ただし、すべての商品で定期預金の金利が高いとは限りません。
また、満期前に解約すると、適用金利が変更されたり、当初想定していた利息を受け取れなかったりする場合があります。中途解約の条件は事前に確認しましょう。
表示金利だけで比較しない
銀行の金利を比較する際は、次の点に注意してください。
- 年利なのか、一定期間限定の金利なのか
- キャンペーン金利の適用条件は何か
- 新規預入のみが対象なのか
- 満期後にどの金利が適用されるのか
- 自動継続時の金利はどうなるのか
特に、キャンペーン金利は適用期間や対象となる預入額が限定されていることがあります。通常金利と区別して比較することが大切です。
外貨預金を長期間続ける予定なら、最初の金利だけでなく、満期後の取り扱いも確認しておきましょう。
4. 自分に合った銀行と通貨を選ぶ
外貨預金を始める際は、金利や手数料だけでなく、銀行の使いやすさや取り扱っている通貨も比較しましょう。
銀行によって、米ドルやユーロなどの取り扱い通貨、為替手数料、最低預入金額、取引方法などが異なります。
銀行選びで確認したい項目
| 確認項目 | チェックするポイント |
|---|---|
| 預金金利 | 通常金利とキャンペーン金利 |
| 為替手数料 | 円から外貨、外貨から円への手数料 |
| 取り扱い通貨 | 米ドル、ユーロなどの種類 |
| 最低預入金額 | 少額から始められるか |
| 取引のしやすさ | スマホやインターネットで手続きできるか |
| 満期後の条件 | 自動継続や払い戻しの取り扱い |
例えば、海外旅行で米ドルを使う予定がある人なら、米ドルの金利や為替手数料に加え、海外での外貨利用に対応するデビットカードなども比較するとよいでしょう。
一方、利息を目的に運用したい人は、預入期間や金利、満期後の取り扱いを重視すると、商品を選びやすくなります。
米ドル外貨預金から検討する方法もある
外貨預金には複数の通貨がありますが、初めての人は、まず自分が使う予定のある通貨や、仕組みを理解しやすい通貨から検討する方法があります。
米ドルは海外旅行や留学などで利用する機会がある通貨の一つです。ただし、米ドルだから安全というわけではなく、円に対する為替変動のリスクがあります。
複数の通貨を選べばリスクを分散できる場合もありますが、通貨を増やすだけで損失を防げるわけではありません。通貨ごとの特徴や手数料を理解して選びましょう。
5. 運用する金額と資金の使い道を決める
外貨預金を始める前に、いくら預けるのか、いつ使う予定のお金なのかを決めておきましょう。
外貨預金は為替変動によって元本割れする可能性があるため、生活費や近いうちに使う予定のお金を安易に預けることはおすすめできません。
余裕資金で始めることが大切
例えば、次のように資金を分けて考える方法があります。
- 生活費:日常の支出に使うため、円で確保する
- 緊急時の資金:急な出費に備えて、すぐ使える状態にする
- 近い将来に使う資金:旅行や引っ越しなどの予定に合わせて管理する
- 余裕資金:為替変動のリスクを理解したうえで、外貨預金を検討する
外貨預金にいくら預けるべきかは、収入や資産、支出予定、リスク許容度によって異なります。最初から大きな金額を預ける必要はありません。
少額から始めて、為替レートや手数料、利息の仕組みを理解していく方法もあります。
一度にまとめて交換する必要はない
外貨預金では、円を外貨に交換するタイミングによって、その後の損益が変わります。
一度にまとめて交換すると、その時点の為替レートの影響を大きく受けます。一方、複数回に分けて交換すれば、購入レートを分散できる可能性があります。
ただし、分けて交換すれば必ず有利になるわけではありません。為替相場が一方向に動いた場合は、一度に交換したほうが有利になることもあります。また、取引のたびに手数料がかかる商品では、交換回数にも注意が必要です。
大切なのは、短期的な為替予想だけに頼らず、必要な資金を確保したうえで、自分が無理なく続けられる方法を選ぶことです。
外貨預金を始める前によくある質問
外貨預金は初心者でも始められますか?
外貨預金は、銀行の口座開設やインターネットバンキングなどを通じて始められる商品があります。少額から預け入れられる銀行もあるため、初心者でも仕組みを理解しながら検討できます。
ただし、円預金とは異なり、為替変動によって円換算の元本が減少する可能性があります。金利や手数料、為替リスクを理解してから始めましょう。
外貨預金はいくらから始めるのがおすすめですか?
最低預入金額は銀行や商品によって異なります。少額から始められる商品もありますが、いくらが適切かは個人の資産状況や目的によって異なります。
まずは生活費や緊急時の資金を確保し、為替変動による損失が生じても生活に支障が出ない範囲で検討することが大切です。
外貨預金は金利が高い銀行を選べばよいですか?
金利の高さだけで選ぶのはおすすめできません。為替手数料や預入期間、キャンペーンの適用条件、満期後の取り扱いなども確認しましょう。
金利が高くても、円高による為替差損や手数料によって、最終的に損失が発生する可能性があります。
外貨預金は元本保証がありますか?
外貨預金は、為替変動によって円換算の元本が割り込む可能性があり、円ベースでの元本は保証されません。また、外貨預金は預金保険制度の対象外です。
銀行の信用リスクもあるため、商品説明書などでリスクや条件を確認しておきましょう。
外貨預金を始めるなら円高と円安のどちらがよいですか?
円高のときに外貨を購入すると、同じ円の金額でより多くの外貨を購入できる傾向があります。一方、円安のときは同じ外貨を購入するために、より多くの円が必要になります。
ただし、その後の為替レートは予測できません。現在の為替レートだけで判断せず、資金の使い道や購入方法、手数料も考慮して検討しましょう。
まとめ:外貨預金は金利・手数料・リスクを確認してから始めよう
外貨預金を始める前に確認したい5つのポイントを紹介しました。
- 為替変動による元本割れのリスクを理解する
- 為替手数料と実質的な利回りを確認する
- 金利の高さと預入期間を比較する
- 自分に合った銀行と通貨を選ぶ
- 運用する金額と資金の使い道を決める
外貨預金は、外貨で利息を受け取りながら資産を保有できる一方、為替レートの変動によって損失が発生する可能性がある金融商品です。
そのため、金利の高さだけで判断せず、為替手数料や預入期間、資金の使い道などを総合的に考えることが大切です。
初めて外貨預金を始める方は、まず少額から仕組みを理解し、自分に合った銀行や通貨を比較してみましょう。
外貨預金.comでは、銀行ごとの金利や為替手数料、外貨預金の始め方などを解説しています。 外貨預金を検討している方は、銀行選びや手数料の比較に関する記事も参考にしてください。