
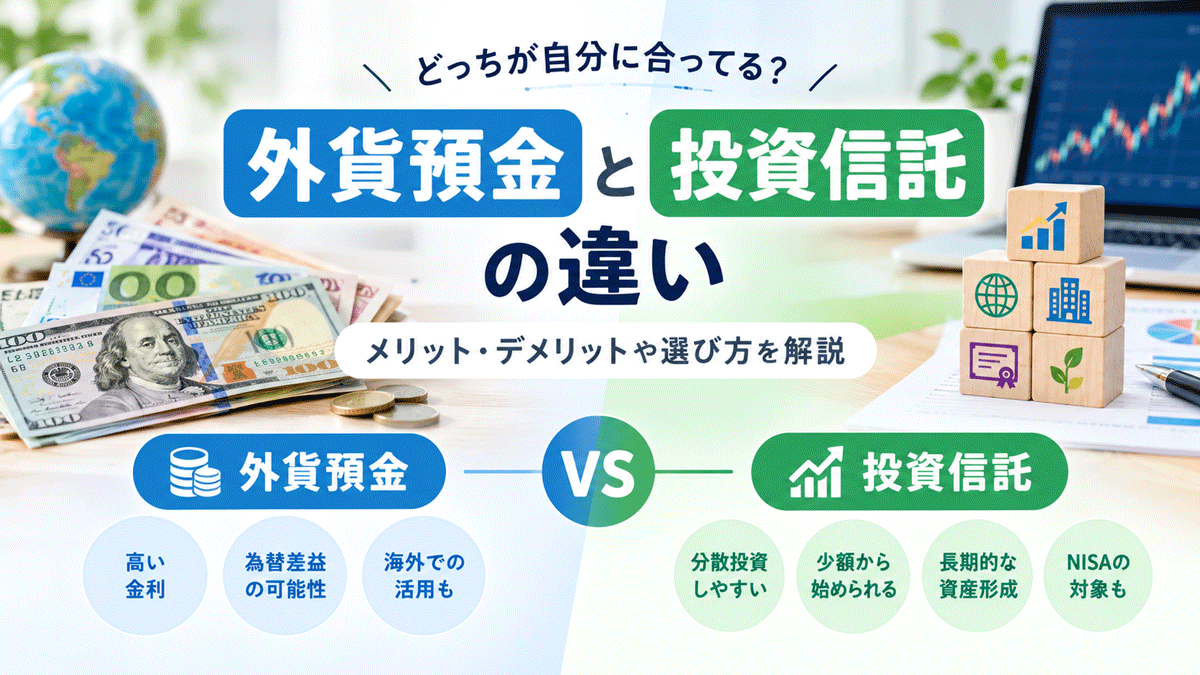
外貨預金と投資信託は、どちらも資産運用の方法として知られていますが、仕組みやリスク、期待できる収益は大きく異なります。
外貨預金は、米ドルなどの外国通貨で預金し、金利収入や為替差益を狙う金融商品です。一方、投資信託は、多くの投資家から集めたお金をまとめ、株式や債券などに投資する金融商品です。
「外貨預金と投資信託はどちらがおすすめ?」「初心者はどちらから始めるべき?」「リスクが低いのはどちら?」と疑問に感じている方も多いのではないでしょうか。
この記事では、外貨預金と投資信託の違いを比較し、それぞれのメリット・デメリットや選び方を初心者向けにわかりやすく解説します。
外貨預金と投資信託の違い【比較表】
外貨預金と投資信託の主な違いは、運用の仕組みと利益が生まれる方法です。
| 比較項目 | 外貨預金 | 投資信託 |
|---|---|---|
| 仕組み | 外国通貨で預金する | 資金をまとめて株式や債券などに投資する |
| 主な収益 | 預金金利・為替差益 | 値上がり益・分配金 |
| 元本保証 | なし | なし |
| 主なリスク | 為替変動・金利変動 | 株価・金利・為替などの変動 |
| 収益の特徴 | 金利と為替レートに左右される | 投資対象や運用成果に左右される |
| 為替手数料 | 円と外貨の交換時などに発生 | 商品や取引方法によって異なる |
| 運用コスト | 為替手数料など | 信託報酬・購入時手数料など |
| 少額投資 | 銀行によって異なる | 100円程度から購入できる商品もある |
| 預金保険 | 原則として対象外 | 対象外 |
| 向いている人 | 外貨を保有したい人 | 長期的な資産形成を目指す人 |
※商品や金融機関によって条件は異なります。投資信託は購入時手数料が無料の商品も多く、外貨預金も為替手数料が無料または低く設定されている場合があります。
外貨預金とは?
外貨預金とは、米ドルやユーロなどの外国通貨で預金する金融商品です。
日本円を米ドルに交換して預け入れる場合、米ドルの預金金利に加えて、為替レートの変動による利益を得られる可能性があります。
例えば、1ドル=150円のときに100万円を米ドルに交換すると、為替手数料などを考慮しなければ、約6,666.67ドルになります。
その後、1ドル=160円になったときに円に戻せば、受取額は約106万6,667円です。反対に、1ドル=140円になった場合は、約93万3,333円になります。
このように、外貨預金では預金金利だけでなく、円に戻すときの為替レートが損益を大きく左右します。
外貨預金のメリット
- 外貨の預金金利を受け取れる
-
米ドルなどの預金金利が円預金より高い場合、比較的高い金利収入を期待できます。ただし、金利は通貨や銀行、預入期間などによって異なります。
- 円安になると為替差益を得られる可能性がある
-
預け入れ時よりも円安になれば、外貨を円に戻したときの受取額が増える可能性があります。
- 海外旅行や海外での支払いに活用できる
-
米ドルなどをあらかじめ準備しておけば、対応する海外デビットカードなどを利用して、海外での支払いに活用できる場合があります。
海外旅行や留学、出張に向けて外貨を準備したい方にとって、資産運用以外の用途もあることが特徴です。
外貨預金のデメリット
- 円高になると元本割れする可能性がある
-
外貨預金は、預け入れた外貨の元本が維持されていても、円に戻したときに受取額が減ることがあります。
- 為替手数料がかかる
-
円から外貨、外貨から円に交換する際には、為替手数料などのコストが発生する場合があります。金利収入があっても、為替差損や手数料によってトータルで損失が出る可能性があります。
- 預金保険の対象外
-
日本の銀行で取り扱う外貨預金は、預金保険制度による保護の対象外です。銀行が破綻した場合の取り扱いは、円預金とは異なります。
投資信託とは?
投資信託とは、多くの投資家から集めた資金をまとめ、運用会社が株式や債券などに投資する金融商品です。
投資対象は商品によって異なり、国内株式、米国株式、全世界株式、債券、不動産投資信託(REIT)などがあります。
例えば、全世界株式に投資する投資信託を購入すれば、1つの商品を通じて複数の国や地域の企業に分散投資できる場合があります。
ただし、投資信託は預金ではなく、運用成果によって基準価額が変動するため、購入時よりも価値が下がる可能性があります。
投資信託のメリット
- 分散投資しやすい
-
1つの投資信託で多くの企業や債券などに投資できる商品があります。個別の企業を自分で選ばなくても、幅広い資産に分散投資できることがメリットです。
ただし、特定の国や業種に集中投資する商品もあるため、投資対象の確認が必要です。
- 少額から始められる
-
金融機関によっては、100円程度から購入できる投資信託もあります。まとまった資金がなくても、毎月一定額を積み立てる方法で資産形成を始められます。
- 長期的な資産形成に活用できる
-
株式などに投資する投資信託は、価格変動を伴う一方、長期的な値上がりによる資産成長を目指せます。
また、NISAの対象となる投資信託を利用すれば、一定の条件のもとで運用益が非課税になります。
投資信託のデメリット
- 元本保証がない
-
投資信託の基準価額は市場環境によって変動します。株式市場が下落した場合などには、投資した金額を下回る可能性があります。
- 運用コストがかかる
-
保有中には、一般的に信託報酬と呼ばれる費用がかかります。商品によっては購入時手数料や信託財産留保額なども発生します。
長期間保有する場合は、信託報酬などのコストを比較することが大切です。
- 投資対象によってリスクが異なる
-
株式中心の商品と債券中心の商品では、価格変動の特徴が異なります。海外資産に投資する商品では、為替変動も運用成績に影響します。
投資信託だからといって、すべての商品が低リスクというわけではありません。
外貨預金と投資信託はどちらが儲かる?
外貨預金と投資信託のどちらが儲かるかは、一概にはいえません。
外貨預金は預金金利と為替レートによって収益が変わり、投資信託は投資対象の値動きや分配金、運用コストなどによって収益が変わります。
例えば、外貨預金で高い金利を受け取れても、円高が進めば為替差損によって損失が生じる可能性があります。
一方、株式に投資する投資信託は、市場が成長すれば大きな値上がり益を得られる可能性がありますが、市場の下落によって大きく値下がりすることもあります。
重要なのは、金利や過去の運用成績だけで判断しないことです。
- 外貨預金:預金金利、為替手数料、円に戻すときの為替レートを確認する
- 投資信託:投資対象、信託報酬、価格変動リスク、運用期間を確認する
それぞれの収益の仕組みを理解したうえで、自分の目的に合う商品を選びましょう。
外貨預金と投資信託はどちらが初心者におすすめ?
初心者におすすめの金融商品は、資産運用の目的によって異なります。
- 外貨預金がおすすめの人
-
- 米ドルなどの外貨を保有したい
- 海外旅行や留学に向けて外貨を準備したい
- 預金金利を受け取りながら為替変動も活用したい
- 為替レートや交換手数料を確認しながら運用したい
- 投資信託がおすすめの人
-
- 長期的な資産形成を目指したい
- 毎月少しずつ積み立てたい
- 複数の企業や国に分散投資したい
- NISAを活用して資産運用をしたい
なお、外貨預金も投資信託も、元本が保証される商品ではありません。生活費や近い将来に使う予定のお金を避け、余裕資金で始めることが基本です。
外貨預金と投資信託は併用できる?
外貨預金と投資信託は、目的に応じて併用することもできます。
例えば、次のように役割を分ける方法があります。
- 外貨預金: 海外旅行や留学などで使う予定の米ドルを準備する
- 投資信託: NISAなどを活用し、長期的な資産形成を目指す
この方法なら、近い将来に使う外貨と、将来に向けて増やしたい資産を分けて管理できます。
ただし、外貨預金と海外資産に投資する投資信託を組み合わせる場合、どちらも為替変動の影響を受ける可能性があります。併用するだけでリスクが分散されるとは限らないため、資産全体のバランスを確認することが大切です。
外貨預金と投資信託に関するよくある質問
外貨預金と投資信託はどちらが安全ですか?
どちらも元本保証はありません。外貨預金は主に為替変動や金利変動の影響を受け、投資信託は投資対象によって株価、金利、為替などの影響を受けます。
どちらが安全かは、投資する通貨や商品、運用期間などによって異なります。
外貨預金は投資信託よりリスクが低いですか?
必ずしもそうとはいえません。
外貨預金は預金金利があっても、円高によって円換算の資産価値が下がることがあります。投資信託も、投資対象によって価格変動の大きさが異なります。
比較する際は、商品の種類や為替変動の影響、損失が発生する可能性を確認しましょう。
外貨預金と投資信託はNISAの対象ですか?
外貨預金はNISAの対象外です。一方、投資信託は商品によってNISAの対象になります。
NISAを活用して資産形成をしたい場合は、購入する投資信託がつみたて投資枠または成長投資枠の対象かどうかを確認してください。
外貨預金と投資信託では税金に違いがありますか?
はい、税金の取り扱いが異なります。
一般的に、外貨預金の利息は利子所得として課税されます。また、為替差益については、個人の場合、原則として雑所得として扱われますが、取引状況などによって取り扱いが異なることがあります。
投資信託は、課税口座では売却益や普通分配金などが課税対象となるのが一般的です。NISAの対象商品をNISA口座で運用した場合は、一定の条件のもとで運用益が非課税になります。
具体的な税金については、商品の種類や取引状況を確認しましょう。
外貨預金と投資信託は少額から始められますか?
どちらも少額から始められる場合があります。
外貨預金の最低預入金額は銀行や商品によって異なります。投資信託も金融機関によって最低購入金額が異なり、100円程度から購入できる商品もあります。
最初から大きな金額を投じるのではなく、仕組みやリスクを理解しながら少額で始める方法もあります。
まとめ:目的に合わせて外貨預金と投資信託を選ぼう
外貨預金と投資信託は、どちらも資産運用に活用できますが、特徴や収益の仕組みが異なります。
- 外貨預金は、外国通貨を保有し、預金金利や為替差益を狙う方法
- 投資信託は、株式や債券などに投資し、値上がり益や分配金を目指す方法
- 外貨預金は為替手数料や円高リスク、投資信託は運用コストや投資対象の価格変動に注意する
- 海外旅行や留学で外貨を使いたい場合は、外貨預金が選択肢になる
- NISAを活用した長期的な資産形成を目指す場合は、対象となる投資信託が選択肢になる
大切なのは、どちらが優れているかだけで判断するのではなく、お金を使う時期や目的、許容できる損失の大きさに合わせて選ぶことです。
外貨預金を検討している方は、金利だけでなく為替手数料も比較し、自分の使い方に合った銀行を選びましょう。