
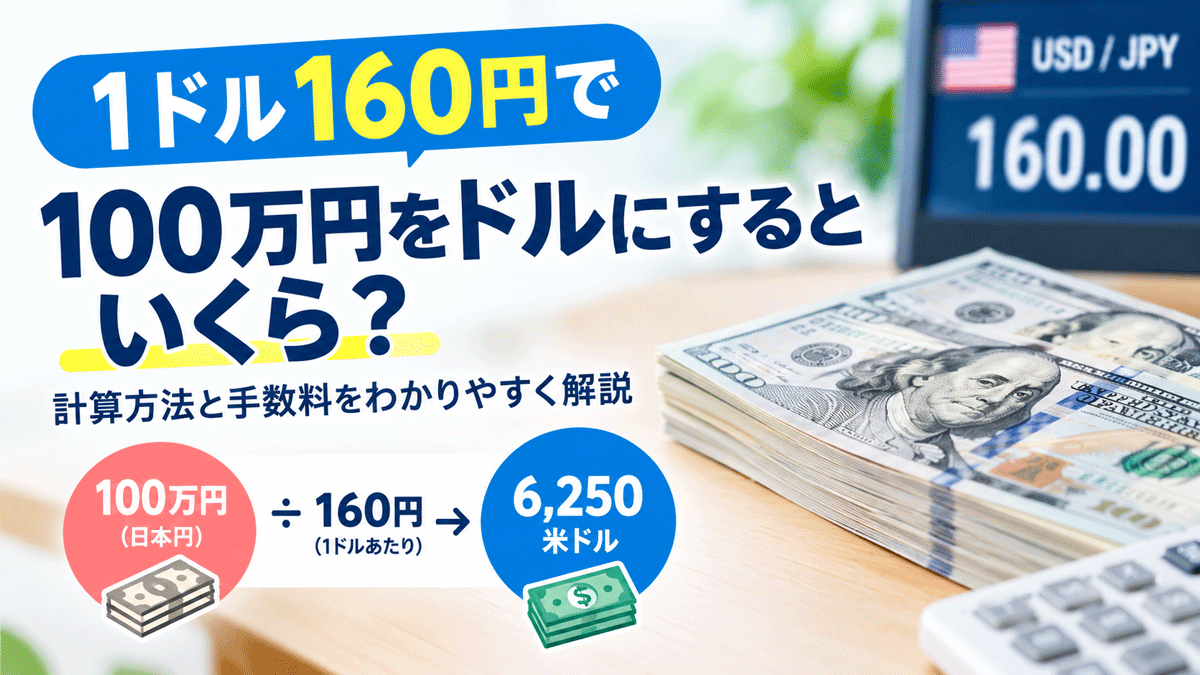
「1ドル160円のとき、100万円を米ドルにするといくらになる?」「100万円で何ドル買えるの?」と疑問に思っている方もいるのではないでしょうか。
1ドル160円で100万円を米ドルに交換すると、為替手数料を考慮しない場合、6,250米ドルになります。
ただし、実際に受け取れる金額は、銀行が適用する為替レートや為替手数料によって変わります。外貨預金を利用する場合は、ドルに交換するときだけでなく、将来ドルを円に戻すときのレートも確認することが大切です。
この記事では、1ドル160円で100万円をドルに交換した場合の計算方法や、為替レートによる受取額の違い、外貨預金で注意したいポイントをわかりやすく解説します。
1ドル160円で100万円をドルにするといくら?
1ドル160円の為替レートで100万円を米ドルに交換する場合、受け取れる金額は次のとおりです。
| 項目 | 金額 |
|---|---|
| 日本円の元手 | 1,000,000円 |
| 為替レート | 1ドル=160円 |
| 交換できる米ドル | 6,250ドル |
計算式は以下のとおりです。
1,000,000円 ÷ 160円 = 6,250米ドル
つまり、為替手数料を考慮しなければ、100万円で6,250米ドルを購入できます。
ただし、これは1ドル160円のレートで手数料がかからないと仮定した計算です。銀行の外貨預金では、実際の適用レートに為替手数料が反映されるため、受取額が少なくなる場合があります。
為替レートによって100万円で交換できるドルは変わる
同じ100万円でも、ドル円の為替レートによって交換できる米ドルの金額は変わります。
以下は、為替手数料を考慮しない場合の比較です。
| 為替レート | 100万円で交換できる米ドル |
|---|---|
| 1ドル140円 | 約7,142.86ドル |
| 1ドル150円 | 約6,666.67ドル |
| 1ドル160円 | 6,250ドル |
| 1ドル170円 | 約5,882.35ドル |
| 1ドル180円 | 約5,555.56ドル |
このように、円安が進んで1ドルあたりの円価格が高くなるほど、同じ100万円で交換できるドルは少なくなります。
例えば、1ドル140円なら約7,143ドルを購入できますが、1ドル160円では6,250ドルです。
円安のときは、同じ円資金でも購入できる外貨が少なくなることを覚えておきましょう。
100万円をドルに交換するときの為替手数料
実際に銀行で100万円を米ドルに交換するときは、為替手数料を確認する必要があります。
銀行によっては、為替手数料が為替レートに上乗せされる仕組みになっています。そのため、ニュースなどで表示されるドル円相場が1ドル160円でも、外貨預金で適用される購入レートが160円とは限りません。
例えば、市場の為替レートを1ドル160円とし、円からドルへの交換時に1ドルあたり1円の手数料がかかると仮定します。
この場合、購入時の適用レートを1ドル161円とすると、100万円で交換できる金額は次のようになります。
1,000,000円 ÷ 161円 = 約6,211.18米ドル
| 項目 | 金額 |
|---|---|
| 元手 | 1,000,000円 |
| 手数料を反映した購入レート | 1ドル161円 |
| 交換できる米ドル | 約6,211.18ドル |
| 手数料なしの場合との差 | 約38.82ドル |
この例では、為替手数料の影響により、受け取れるドルが約38.82ドル少なくなります。
※上記は仕組みを説明するための仮定であり、特定の銀行の手数料や実際の適用レートを示すものではありません。
銀行を比較するときは、為替手数料が何銭なのかだけでなく、実際に適用される購入レートを確認しましょう。
100万円を米ドル外貨預金にするときの注意点
100万円をドルに交換して外貨預金を始める場合は、受取額だけでなく、運用中のリスクも理解しておく必要があります。
1. 円高になると円換算額が減る可能性がある
米ドル外貨預金では、預け入れたドルの金額が変わらなくても、円に換算したときの価値は為替レートによって変わります。
例えば、6,250米ドルを保有している場合、為替レートごとの円換算額は次のとおりです。
| 円に戻すときの為替レート | 円換算額 |
|---|---|
| 1ドル140円 | 875,000円 |
| 1ドル150円 | 937,500円 |
| 1ドル160円 | 1,000,000円 |
| 1ドル170円 | 1,062,500円 |
| 1ドル180円 | 1,125,000円 |
この表は、利息や為替手数料、税金を考慮しない単純計算です。
1ドル160円で購入した6,250ドルを1ドル140円で円に戻すと、円換算額は87万5,000円になります。元手の100万円に対して12万5,000円の為替差損が発生する計算です。
反対に、1ドル180円で円に戻せれば、円換算額は112万5,000円となります。
このように、外貨預金には為替差益を得られる可能性がある一方、元本割れするリスクもあります。
2. 為替手数料は往復分を確認する
外貨預金では、円をドルに交換するときだけでなく、ドルを円に戻すときにも為替手数料がかかる場合があります。
そのため、預け入れるときの手数料だけで銀行を比較するのはおすすめできません。
確認したいポイントは次の3つです。
- 円からドルに交換するときの為替手数料
- ドルから円に戻すときの為替手数料
- 預け入れから円に戻すまでの実質的なコスト
為替手数料が低い銀行を選べば、為替レートが変わらない場合でも、手数料による損失を抑えやすくなります。
3. 金利だけでなく運用期間も確認する
米ドル外貨預金には、普通預金と定期預金があります。
普通預金は比較的自由に預け入れや払い戻しができる一方、金利は銀行や商品によって異なります。定期預金は預入期間が決まっており、途中解約すると当初の金利が適用されない場合があります。
また、表示されている金利が年利なのか、キャンペーン期間限定の金利なのかも確認しましょう。
100万円を運用する場合は、金利だけでなく、為替手数料や預入期間、満期時の取り扱いも含めて比較することが大切です。
100万円をドルに交換するなら銀行の比較が重要
米ドル外貨預金を始める際は、複数の銀行を比較して、自分の目的に合ったサービスを選びましょう。
主に比較したい項目は次のとおりです。
- 為替手数料: 円からドル、ドルから円への交換コスト
- 預金金利: 普通預金・定期預金それぞれの金利
- 最低預入金額: 少額から始められるか
- 預入期間: 自分の運用予定に合っているか
- 満期時の取り扱い: 自動継続や円転などの条件
- キャンペーン: 対象期間や適用条件、通常金利との差
特に、金利が高くても為替手数料が高ければ、実際の利益が小さくなることがあります。
また、キャンペーン金利は適用期間や対象金額が限定されている場合があります。広告の金利だけで判断せず、商品説明書などで条件を確認しましょう。
まとめ:1ドル160円なら100万円で6,250ドル
1ドル160円のときに100万円を米ドルに交換すると、為替手数料を考慮しない計算では6,250米ドルになります。
ただし、実際に受け取れる金額は銀行の適用レートや為替手数料によって異なります。
また、米ドル外貨預金では、預け入れ時より円高になったタイミングで円に戻すと、元本割れする可能性があります。金利だけでなく、為替手数料や為替変動のリスクも理解したうえで利用することが重要です。
100万円をドルに交換することを検討している方は、複数の銀行の為替手数料や金利、預入条件を比較し、自分に合った商品を選びましょう。