
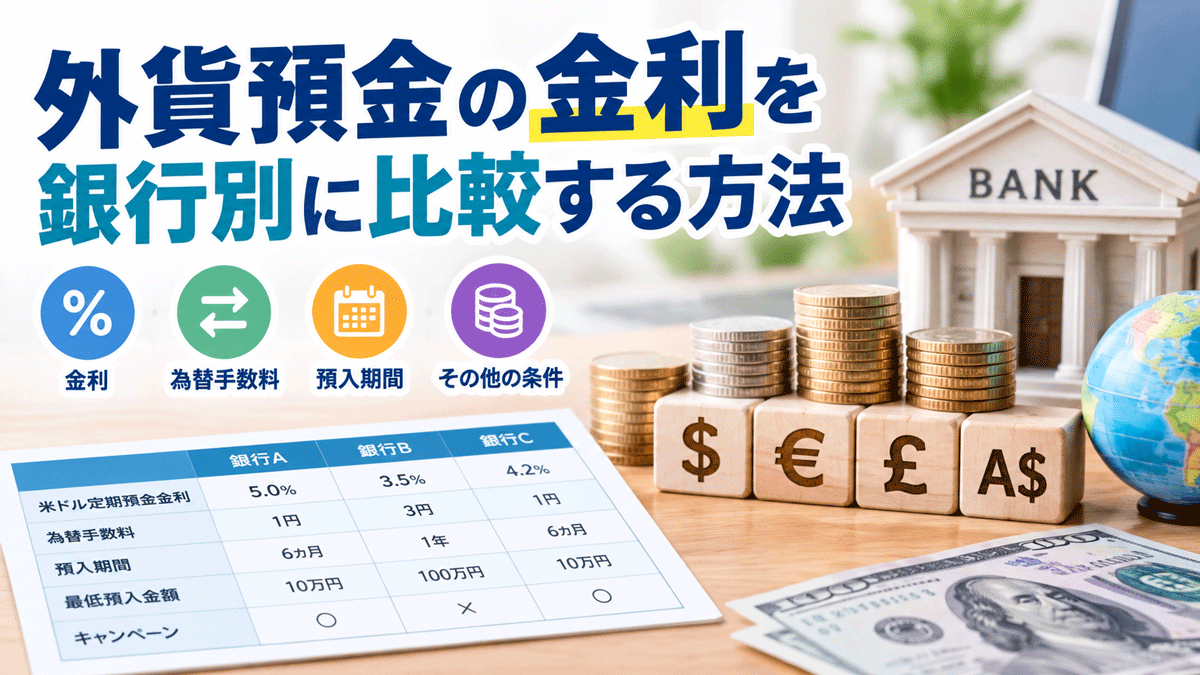
外貨預金を始めるなら、できるだけ金利の高い銀行を選びたいと考える人は多いでしょう。
しかし、外貨預金の金利は銀行によって大きく異なるだけでなく、預入期間・キャンペーン金利・為替手数料・適用条件などによって実際の運用結果が変わります。
そのため、「金利が一番高い銀行を選べばいい」と単純に考えるのはおすすめできません。
この記事では、外貨預金の金利を銀行別に比較する方法を、初心者にも分かりやすく解説します。
外貨預金の金利は銀行によって違う
外貨預金では、日本円を米ドルなどの外貨に交換して預金します。
銀行はそれぞれ独自に金利を設定しているため、同じ米ドル外貨預金でも金利には差があります。
例えば、ある銀行では米ドル定期預金の金利が年1%台でも、別の銀行では年数%の金利が設定されていることがあります。
そのため、外貨預金を始める前には複数の銀行を比較することが重要です。
特に米ドル外貨預金を検討している場合は、以下の項目をチェックしましょう。
- 米ドル定期預金の金利
- 米ドル普通預金の金利
- 預入期間
- 為替手数料
- 最低預入金額
- 中途解約時の条件
- キャンペーン金利の適用条件
銀行別に外貨預金の金利を比較する方法
外貨預金の金利を比較するときは、単純に数字の大きさだけを見るのではなく、同じ条件にそろえて比較することがポイントです。
1.同じ通貨で比較する
まずは比較する通貨を統一します。
例えば米ドル外貨預金を検討しているなら、各銀行の「米ドル」の金利を比較します。
米ドルと豪ドル、NZドルなどでは金利水準が異なるため、異なる通貨の金利を単純に比較することはできません。
米ドルなら米ドル、豪ドルなら豪ドルというように、同じ通貨で比較しましょう。
2.預入期間をそろえる
外貨定期預金では、1カ月、3カ月、6カ月、1年など、預入期間によって金利が変わる場合があります。
そのため、「年5%」という金利だけを見て判断するのは危険です。
例えば、
- A銀行:1カ月定期 年5%
- B銀行:1年定期 年3%
という場合、A銀行のほうが金利は高く見えます。
しかし、預入期間が違うため、単純に「A銀行のほうが有利」とは判断できません。
金利と一緒に預入期間を確認することが重要です。
3.通常金利とキャンペーン金利を分けて考える
外貨預金では、期間限定のキャンペーン金利が設定されることがあります。
通常より非常に高い金利が表示されている場合、その金利が「キャンペーン期間だけの特別金利」ではないか確認しましょう。
確認したいポイントは次のとおりです。
- キャンペーンの期間
- 対象となる預入期間
- 対象金額
- 新規預入だけが対象なのか
- 自動継続後も同じ金利なのか
特に重要なのが、満期後の金利です。
キャンペーン金利が終了した後は、通常金利が適用される場合があります。
4.為替手数料も比較する
外貨預金では、金利だけでなく為替手数料も重要です。
日本円を米ドルに交換するときには、銀行が設定する為替手数料がかかることがあります。
さらに、将来米ドルを日本円に戻す場合にも為替コストが発生する場合があります。
そのため、
高金利=必ず利益が大きい
とは限りません。
例えば、金利が高くても為替手数料が高ければ、運用益の一部が手数料によって減ってしまいます。
外貨預金を比較するときは、
金利+為替手数料
をセットで確認しましょう。
5.金利だけでなく実際の受取額を計算する
外貨預金を比較するときは、実際にいくらになるのかを計算すると分かりやすくなります。
例えば100万円を米ドルに交換して外貨預金を始める場合、次のような項目を確認します。
- 円からドルへの交換レート
- 為替手数料
- 預入金額
- 金利
- 預入期間
- 利息にかかる税金
- ドルから円へ戻すときの為替レート
- 円へ戻す際の為替手数料
このように考えると、金利だけでは外貨預金の損益を判断できないことが分かります。
外貨預金の比較では「年利」を確認する
銀行の外貨預金を比較するときには、表示されている金利が年利なのか、預入期間に対する金利なのかを確認しましょう。
例えば「年3%」と表示されている場合、1年間預けた場合の金利を示しています。
一方、3カ月定期預金で高い金利が表示されている場合は、実際に受け取る利息は1年分ではありません。
そのため、
金利の数字が高い銀行=実際に受け取る利息が一番多い銀行
とは限りません。
比較するときは、金利の表示方法をそろえることが大切です。
外貨預金の金利比較表を作ると分かりやすい
複数の銀行を比較するときは、次のような表を作ると便利です。
| 比較項目 | A銀行 | B銀行 | C銀行 |
|---|---|---|---|
| 米ドル普通預金金利 | ○% | ○% | ○% |
| 米ドル定期預金金利 | ○% | ○% | ○% |
| 預入期間 | ○カ月 | ○カ月 | ○カ月 |
| 為替手数料 | ○円 | ○円 | ○円 |
| 最低預入金額 | ○円 | ○円 | ○円 |
| キャンペーン | あり | なし | あり |
| 中途解約 | 条件あり | 条件あり | 条件あり |
このように比較すれば、「金利だけ高い銀行」と「総合的に使いやすい銀行」を区別できます。
ネット銀行は外貨預金の比較候補になる
外貨預金を比較するときは、大手銀行だけでなくネット銀行も候補に入れてみましょう。
ネット銀行では、外貨預金に力を入れている銀行もあり、金利や為替手数料を比較することで、自分に合った銀行を見つけやすくなります。
ただし、ネット銀行だから必ず有利というわけではありません。
銀行ごとに、
- 金利
- 為替手数料
- 外貨の種類
- 預入期間
- キャンペーン
- 外貨の出金方法
- デビットカードなどとの連携
が異なります。
そのため、大手銀行とネット銀行を同じ条件で比較することが大切です。
外貨預金の金利ランキングを見るときの注意点
インターネット上には外貨預金の金利ランキングがあります。
ランキングは銀行を比較するときの参考になりますが、順位だけで銀行を決めるのはおすすめできません。
特に注意したいのが、以下のようなケースです。
- キャンペーン金利が含まれている
-
期間限定の高金利がランキング上位になっている場合があります。
- 預入期間が違う
-
1カ月定期と1年定期では、同じように金利を比較できません。
- 適用条件が違う
-
新規資金限定など、特定の条件を満たした場合だけ高金利になるケースがあります。
- 満期後の金利が違う
-
自動継続する場合、満期後は当初とは異なる金利が適用されることがあります。
したがって、ランキングは「候補を探すため」に利用し、最終的には銀行の公式情報を確認することが重要です。
外貨預金は金利だけで選ばない
外貨預金では金利が高いほど魅力的に見えます。
しかし、外貨預金には為替変動による損益があります。
例えば1ドル=150円のときにドルを購入し、その後1ドル=140円になった場合、ドルの金額が増えていても、日本円に戻したときの金額が減る可能性があります。
反対に、円安が進んで1ドル=160円になれば、為替差益が発生する可能性があります。
つまり外貨預金の損益は、
金利による利益+為替差益・為替差損-為替コスト
という視点で考える必要があります。
そのため、「金利が高いから安全に増える」と考えないことが重要です。
外貨預金の銀行選びでチェックしたい5項目
銀行を比較するときは、次の5項目をチェックすると分かりやすくなります。
- 金利
-
最初に確認したいのが金利です。
ただし、金利の数字だけでなく、対象期間や適用条件も確認しましょう。 - 為替手数料
-
金利が高くても為替手数料が高ければ、実質的な運用効率が下がる可能性があります。
- 預入期間
-
短期運用なのか長期運用なのかによって、適した商品は変わります。
- 利便性
-
スマートフォンやインターネットから簡単に外貨を購入できるか、外貨を円に戻しやすいかなども重要です。
- 海外での利用方法
-
海外旅行などで外貨を使う予定がある場合は、外貨預金だけでなくデビットカードなどとの連携も確認するとよいでしょう。
100万円を外貨預金に預ける場合はどう比較する?
例えば100万円を外貨預金に回す場合、銀行ごとの金利だけを見るのではなく、同じ条件でシミュレーションすると比較しやすくなります。
比較条件の例は以下のとおりです。
- 元金:100万円
- 通貨:米ドル
- 預入期間:1年間
- 金利:各銀行の条件を使用
- 為替手数料:各銀行の条件を使用
この条件で各銀行を比較すると、「金利は高いものの為替コストが大きい銀行」なども見つけやすくなります。
ただし、実際の損益は預入時と払戻時の為替レートによって変わるため、シミュレーション結果はあくまで目安として考えましょう。
外貨預金の金利は定期的に確認しよう
外貨預金の金利は固定されているとは限りません。
市場環境や各銀行の商品改定などによって変更されることがあります。
そのため、一度銀行を選んだからといって、その後ずっと同じ条件とは限りません。
特に、
- 預入前
- 満期前
- 自動継続前
- キャンペーン終了前
には金利を確認しておくと安心です。
外貨預金の金利を比較するときのまとめ
外貨預金の銀行を比較するときは、金利の高さだけで判断しないことが重要です。
比較するときは、以下のポイントを確認しましょう。
- 同じ通貨で比較する
- 預入期間をそろえる
- 年利かどうか確認する
- 通常金利とキャンペーン金利を分ける
- 為替手数料を確認する
- 最低預入金額や適用条件を確認する
- 満期後の金利を確認する
- 実際の受取額をシミュレーションする
- 為替変動による損益も考える
特に米ドル外貨預金を比較する場合は、「金利が高い銀行」ではなく、「金利・為替手数料・預入期間などを含めて自分の目的に合った銀行」を選ぶことが大切です。
外貨預金は、海外旅行や留学などで将来的に外貨を使う人にとっても活用方法があります。
銀行ごとの金利や手数料は変更される可能性があるため、実際に預け入れる際は必ず各銀行の最新の公式情報を確認しましょう。