
外貨預金を始めるとき、「できるだけ金利の高い銀行を選びたい」と考える人は多いでしょう。
特に外貨普通預金は、外貨を必要なタイミングまで自由に保有しやすい一方、銀行によって金利に大きな差があります。
この記事では、外貨普通預金の金利を銀行別に比較し、米ドルを中心に、どの銀行を選べばよいのかを初心者向けに解説します。
また、金利だけでなく、為替手数料や使いやすさ、海外旅行での利用など、外貨預金を選ぶ際に確認したいポイントも紹介します。
外貨普通預金とは?
外貨普通預金とは、日本円ではなく米ドルやユーロなどの外貨で預金する普通預金です。
円の普通預金と同じように、必要なときに外貨を預けたり引き出したりできるのが特徴です。
例えば、米ドルの外貨普通預金なら、円を米ドルに交換して口座に預けます。
その後、米ドルのまま保有しておけば、米ドル建ての金利を受け取れます。
一方で、外貨預金には為替変動によるリスクがあります。
1ドル=150円のときに米ドルを購入し、その後1ドル=140円になれば、ドル自体の数量が変わらなくても、円換算した資産価値は減少します。
そのため、外貨普通預金は「金利+為替手数料+為替レート」を合わせて考えることが重要です。
外貨普通預金の金利を銀行別に比較
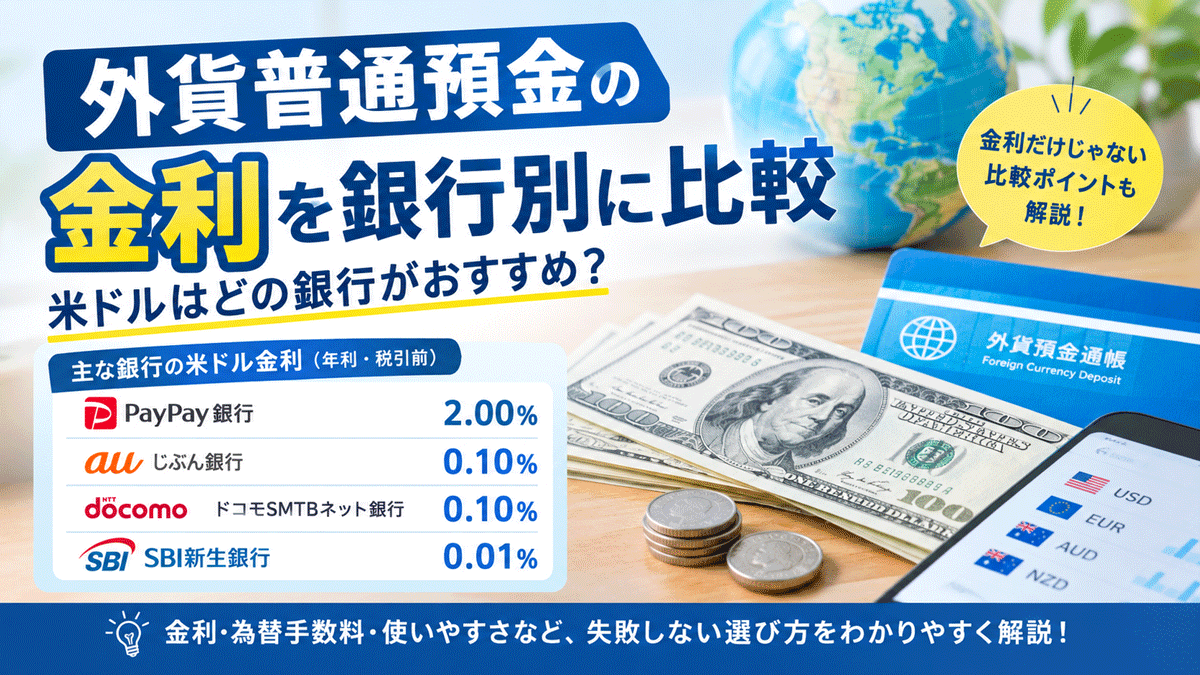
2026年10月1日時点の情報では、米ドルの外貨普通預金金利は銀行によって異なります。
代表的な銀行の米ドル外貨普通預金金利を比較すると、以下のようになっています。
| 銀行 | 米ドル外貨普通預金金利 |
|---|---|
| PayPay銀行 | 年2.00% |
| auじぶん銀行 | 年0.10% |
| ドコモSMTBネット銀行 | 年0.10% |
| SBI新生銀行 | 年0.01% |
| 三井住友信託銀行 | 年0.01% |
| SMBC信託銀行プレスティア | 年0.01% |
この比較を見ると、米ドルの外貨普通預金ではPayPay銀行の年2.00%が目立って高いことが分かります。
ただし、外貨預金ではキャンペーン金利や特定の条件が設定されている場合もあるため、申し込み前には各銀行の最新情報を確認することが大切です。
米ドル外貨普通預金の金利が高い銀行は?
1位:PayPay銀行
今回の比較では、PayPay銀行の米ドル外貨普通預金金利は年2.00%です。
他行と比較しても高い水準となっています。
PayPay銀行では、米ドルを普通預金として保有しながら金利を受け取れるため、
- 米ドルを長期間保有したい
- 外貨定期預金にするほど預け入れ期間を固定したくない
- 必要なときに米ドルを使いたい
という人に向いています。
また、外貨預金と円預金を組み合わせた商品・キャンペーンが提供されることもあるため、単純な通常金利だけでなく、適用条件も確認しましょう。
2位:auじぶん銀行・ドコモSMTBネット銀行
auじぶん銀行とドコモSMTBネット銀行の米ドル外貨普通預金金利は、2026年10月1日時点で年0.10%です。
年0.10%は、メガバンクなどの外貨普通預金と比較すると高めの水準です。
また、ネット銀行ならではのオンラインでの取引のしやすさもメリットです。
外貨預金を始める際は、金利だけでなく、
「円からドルへ交換するときの手数料」
も確認しておきましょう。
3位:SBI新生銀行
SBI新生銀行の米ドル外貨普通預金金利は、2026年10月1日時点の比較では年0.01%です。
金利だけを見るとPayPay銀行やauじぶん銀行などより低く見えます。
しかし、外貨預金では金利だけで銀行の良し悪しを判断するのはおすすめできません。
SBI新生銀行では、外貨定期預金などで普通預金とは異なる金利が設定されているため、外貨を短期間保有するのか、一定期間運用するのかによって選択肢が変わります。
外貨普通預金と外貨定期預金はどちらがいい?
外貨預金には、大きく分けて「外貨普通預金」と「外貨定期預金」があります。
外貨普通預金
外貨普通預金は、必要なタイミングで外貨を利用しやすいことがメリットです。
例えば海外旅行で米ドルを使う予定がある場合、事前に米ドルを購入して普通預金として保有しておけば、必要なときに利用できます。
一方、金利は外貨定期預金より低く設定されることがあります。
外貨定期預金
外貨定期預金は、一定期間資金を預ける代わりに、普通預金より高い金利が設定される場合があります。
例えば2026年10月1日時点では、SBI新生銀行の米ドル定期預金には、期間によって年3%台の金利が設定されています。
ただし、定期預金は満期まで資金を動かしにくい場合があります。
そのため、
「自由に使えることを重視するなら外貨普通預金」
「一定期間使わない資金を運用するなら外貨定期預金」
という考え方が基本です。
外貨普通預金は金利だけで比較してはいけない
外貨普通預金を比較するときに注意したいのが、為替手数料です。
例えば、米ドルを円から購入するときには、銀行が提示する為替レートに手数料が含まれることがあります。
さらに、将来米ドルを円に戻す場合にも手数料がかかります。
つまり、
金利が高い銀行=必ず利益が大きい銀行
とは限りません。
例えば年2.00%の金利でも、円からドルへ交換するときや、ドルから円へ戻すときのコストが大きければ、金利収入の一部が手数料によって相殺される可能性があります。
為替手数料も銀行別に確認しよう
外貨預金では、金利と同じくらい為替手数料が重要です。
例えばGMOあおぞらネット銀行では、2026年10月1日時点で米ドルの為替手数料を1通貨あたり片道4銭としています。
つまり、外貨普通預金を比較するときは、
- 外貨普通預金の金利
- 円から外貨へ交換するときの為替手数料
- 外貨から円へ戻すときの為替手数料
- 金利の適用条件
- 外貨を使うときの手数料
を確認することが重要です。
外貨普通預金の金利は「税引前」で表示される
銀行の外貨預金金利は、基本的に税引前の年利率で表示されています。
外貨預金の利息には税金がかかり、2026年時点では復興特別所得税を含めて20.315%の源泉分離課税が適用されます。
例えば、米ドルを1年間保有して年2.00%の金利が適用された場合、単純計算では税引前の利息は100万円相当なら2万円です。
ただし、実際には外貨建てで利息が計算されるため、円換算した利益を考える場合は為替レートの変動も考慮する必要があります。
外貨普通預金のメリット
- 必要なときに外貨を使いやすい
-
外貨普通預金の大きなメリットは、外貨定期預金と比べて資金を動かしやすいことです。
例えば海外旅行を予定している場合、旅行前に米ドルを購入しておき、旅行中の支払いに利用するという使い方ができます。 - 外貨を保有しながら金利を受け取れる
-
外貨普通預金でも、銀行が設定した金利に応じて利息を受け取れます。
円普通預金だけで資産を保有するのではなく、米ドルなどの外貨を保有する選択肢を持てることもメリットです。 - 外貨定期預金より柔軟に運用できる
-
「いつ使うか分からないけれど、将来的に海外旅行などで使う可能性がある」という資金なら、外貨普通預金のほうが使いやすいケースがあります。
外貨普通預金のデメリット
- 為替変動によって元本割れする可能性がある
-
外貨預金では、円高になると円換算した資産価値が減少することがあります。
例えば1ドル=160円のときにドルを購入し、その後1ドル=140円になれば、ドルの数量が同じでも円換算額は減少します。
そのため、外貨預金では金利だけでなく為替レートも重要です。 - 為替手数料がかかる
-
円から外貨へ交換するとき、さらに外貨から円へ戻すときにも為替手数料が発生する場合があります。
そのため、短期間だけ外貨を保有する場合には、金利収入より為替コストの影響が大きくなる可能性があります。 - 預金保険制度の対象外
-
外貨預金は、円預金とは異なり、預金保険制度の対象外です。
銀行が破綻した場合に、円普通預金などと同じように保護されるわけではないため、この点も理解しておく必要があります。
外貨普通預金を選ぶ5つのポイント
銀行を選ぶときは、金利だけでなく次の5項目をチェックしましょう。
- 外貨普通預金の金利
-
まず確認したいのが金利です。
同じ米ドルでも銀行によって金利が異なるため、複数の銀行を比較しましょう。 - 為替手数料
-
金利が高くても、為替手数料が高ければコストが増えます。
特に短期間で円に戻す予定なら、為替手数料の影響を受けやすくなります。 - 金利の適用条件
-
「誰でも適用される通常金利」なのか、「キャンペーンや条件を満たした場合の金利」なのかを確認しましょう。
- 外貨の使いやすさ
-
海外旅行で使うなら、外貨をそのままデビットカードなどで利用できる銀行も候補になります。
外貨を「運用するだけ」なのか、「海外で使う」のかによって、適した銀行は変わります。 - 取り扱い通貨
-
米ドルだけでなく、ユーロ、豪ドル、NZドルなどを保有したい場合は、取り扱い通貨も確認しましょう。
外貨普通預金はこんな人におすすめ
外貨普通預金は、次のような人に向いています。
- 米ドルを一定期間保有したい
- 外貨を必要なときに使いたい
- 海外旅行のためにドルを準備したい
- 外貨定期預金のように資金を固定したくない
- 円だけでなく外貨も保有したい
- 金利を受け取りながら外貨を保有したい
特に海外旅行で米ドルを使う予定がある人は、単純に円から現金へ両替するだけでなく、外貨預金を利用して事前にドルを準備する方法も検討できます。
外貨普通預金の銀行比較まとめ
外貨普通預金を選ぶときは、「金利が高い銀行を選べばOK」というわけではありません。
今回の米ドル外貨普通預金の比較では、2026年10月1日時点でPayPay銀行の年2.00%が目立つ一方、auじぶん銀行・ドコモSMTBネット銀行は年0.10%、SBI新生銀行などは年0.01%となっています。
ただし、外貨預金では金利が変動することがあり、キャンペーンや取引条件によっても適用金利が変わる場合があります。
銀行を比較するときは、
外貨普通預金金利+為替手数料+外貨の使いやすさ
の3つをセットで確認することが大切です。
また、外貨預金では為替変動によって元本割れする可能性もあります。
「金利が高いから」という理由だけで決めるのではなく、いつ外貨を使うのか、どのくらいの期間保有するのかを考えて、自分に合った銀行を選びましょう。
※本記事の金利情報は2026年10月1日時点の比較情報を基にしています。金利・為替手数料・キャンペーンなどは変更される可能性があります。実際に取引する際は、必ず各銀行の公式サイトで最新情報をご確認ください。