
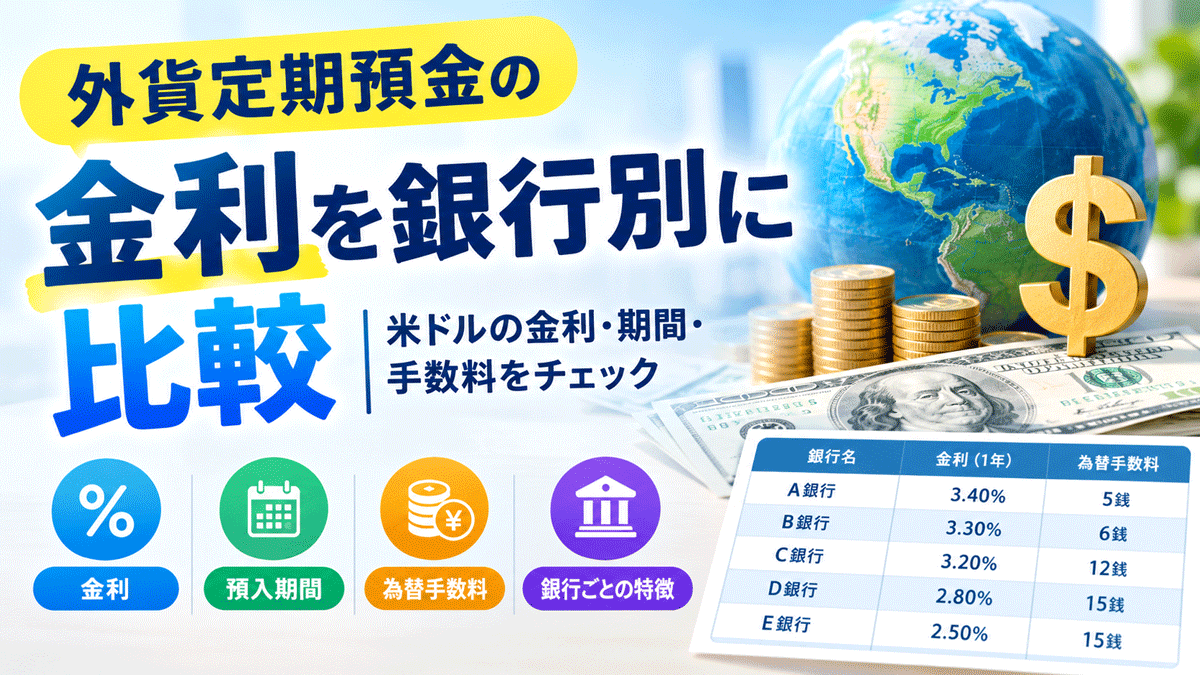
外貨定期預金を始めるなら、銀行選びで特に重要なのが金利です。
同じ米ドルの外貨定期預金でも、銀行によって金利には大きな差があります。また、1か月・3か月・6か月・1年など、預入期間によって金利が異なる銀行も少なくありません。
さらに、「円から外貨定期預金を始める場合」と「すでに持っている外貨普通預金から預ける場合」で適用金利が違うこともあります。
この記事では、外貨定期預金の金利を銀行別に比較する方法と、金利を見るときの注意点を初心者向けに解説します。
※外貨定期預金の金利は金融情勢やキャンペーンなどによって変動します。実際に預け入れる際は、必ず各銀行の最新の金利・条件を確認してください。
外貨定期預金とは?
外貨定期預金とは、米ドルなどの外国通貨で一定期間お金を預ける預金です。
日本円の定期預金と同じように、あらかじめ決められた期間預けることで、外貨普通預金より高い金利が設定されていることがあります。
例えば米ドルを1万ドル、年3%の外貨定期預金に1年間預けた場合、単純計算では税引前で約300ドルの利息になります。
ただし、外貨預金では為替レートの変動によって、円換算したときの受取額が変わる点に注意が必要です。
金利が高い銀行を選べば必ず利益が出るわけではありません。
外貨定期預金の金利を銀行別に比較
米ドルの外貨定期預金を比較する場合、まずは「預入期間」と「適用条件」をそろえることが大切です。
2026年10月上旬の情報を見ると、例えば1年ものの米ドル外貨定期預金では、SBI新生銀行やソニー銀行などが年3%台の金利を設定している一方、銀行によって水準には差があります。
また、キャンペーンや「円からの預入限定」の特別金利になると、通常金利より大幅に高くなるケースがあります。
米ドル1年ものの比較例
| 銀行 | 米ドル1年ものの金利の目安 | 特徴 |
|---|---|---|
| SBI新生銀行 | 3.4% | 複数の預入期間・通貨を取り扱い |
| ソニー銀行 | 3.4% | 米ドルなど複数通貨に対応 |
| auじぶん銀行 | 3.6% | 円からの預入で高金利設定 |
| ドコモSMTBネット銀行 | 3.3% | ネット銀行ならではの金利水準 |
| PayPay銀行 | 2.2% | 米ドル定期を複数期間で比較可能 |
※上表は比較の考え方を示すための目安です。金利は日々変更される可能性があるため、実際の取引時には各銀行の最新情報をご確認ください。
1か月ものは金利が高くなることもある
外貨定期預金では、1年ものだけを見てはいけません。
銀行によっては1か月ものや3か月ものに、期間限定の高金利を設定していることがあります。
例えばauじぶん銀行では、2026年10月1日時点で、円普通預金から預け入れる米ドル外貨定期預金について、1か月もの年7.00%、3か月もの年3.40%、6か月もの年3.50%、1年もの年3.60%といった金利が設定されています。
一方、SBI新生銀行でも「円からはじめる特別金利プラン」として、2026年10月1日時点で米ドル1か月もの年8.00%という特別金利が設定されています。
このように、「最も金利が高い銀行」を探すだけでは不十分です。
「何か月預けるのか」「円から預けるのか」「キャンペーンなのか」を確認する必要があります。
外貨定期預金の金利比較で重要な5つのポイント
1.同じ預入期間で比較する
最も基本的なのが、預入期間をそろえることです。
例えば、
- A銀行:1か月 年7%
- B銀行:1年 年3.5%
という場合、単純に「A銀行のほうが金利が高い」と判断するのは適切ではありません。
1か月ものと1年ものでは、預ける期間が大きく違うからです。
1か月なら1か月、3か月なら3か月、1年なら1年というように条件をそろえて比較しましょう。
2.円から預ける場合の金利を確認する
外貨定期預金では、円から外貨を購入して預ける場合だけ高い金利が適用される商品があります。
auじぶん銀行でも、円普通預金から預ける場合と、外貨普通預金から預ける場合で適用される金利が異なることが明記されています。
そのため、銀行の公式サイトで金利を見るときは、
「円から外貨定期預金を始める場合の金利なのか」
を確認することが重要です。
3.キャンペーン金利と通常金利を分ける
外貨定期預金では、通常より大幅に高い「キャンペーン金利」が掲載されていることがあります。
例えば年8%など、一見すると非常に魅力的な数字でも、
- 新規顧客限定
- 円からの預入限定
- 1か月もの限定
- 預入金額に上限あり
- キャンペーン期間限定
などの条件が付いている場合があります。
したがって、銀行比較では通常金利とキャンペーン金利を分けて考えることが大切です。
為替手数料も必ず比較する
外貨定期預金では、金利だけでなく為替手数料も重要です。
円を米ドルに交換するときには為替手数料がかかり、さらに満期後に米ドルを円に戻す場合にもコストが発生することがあります。
例えば2026年10月6日時点の比較情報では、米ドルの為替手数料は、
- PayPay銀行:片道5銭
- ドコモSMTBネット銀行:片道6銭
- auじぶん銀行:片道12銭
- ソニー銀行:片道15銭
- SBI新生銀行:片道15銭
など、銀行によって違いがあります。
そのため、
高金利=必ず有利
とは限りません。
金利と為替手数料をセットで比較することが大切です。
GMOあおぞらネット銀行は預入方法によって金利が違う
GMOあおぞらネット銀行の外貨定期預金も、比較するときに注意したい銀行の一つです。
2026年8月17日時点では、米ドル1か月ものについて、円普通預金から預ける場合は年4.010%、外貨普通預金から預ける場合は年1.110%と、預入方法によって金利が異なっています。
このような違いがあるため、銀行比較表を作るときには、
「どの条件の金利なのか」
を明記することが重要です。
金利だけで銀行を選ぶのは危険
外貨定期預金では、金利が高い銀行を選ぶことだけを目的にしないようにしましょう。
確認したいポイントは次の5つです。
外貨定期預金の銀行選びチェックリスト
- 金利
- 預入期間
- 為替手数料
- 円から預ける場合の条件
- 満期後の取り扱い
特に注意したいのが、満期後です。
自動継続を選択すると、当初のキャンペーン金利ではなく、満期時点の通常金利が適用される場合があります。
そのため、「高金利だから1年間ずっと高い金利で運用できる」と思い込まないことが大切です。
外貨定期預金の金利は税引前で比較する
銀行の外貨預金ページに表示されている金利は、基本的に税引前の年利率です。
外貨預金の利息には、原則として20.315%の税金がかかります。SBI新生銀行も、外貨預金の金利を税引前で表示し、利息には国税・地方税が課税されると案内しています。
例えば年3.40%の金利でも、税引後の利率は単純計算で約2.71%です。
したがって、実際の受取額を比較するときは、
税引前金利だけでなく、税引後の利息も確認する
ことをおすすめします。
外貨定期預金は為替リスクにも注意
外貨定期預金で最も重要な注意点の一つが、為替リスクです。
例えば1ドル=150円のときに米ドルを購入して、その後1ドル=140円になったとします。
米ドルで受け取る元本と利息が増えていても、円に戻したときの金額は減少する可能性があります。
反対に円安になれば、円換算したときの受取額が増える可能性があります。
つまり、
「金利が高いから必ず儲かる」という商品ではありません。
金利による収益と為替レートの変動を合わせて考える必要があります。
SBI新生銀行も、外貨から円へ交換する際の為替レートによって、為替相場が変わらなくても円の元本を下回る場合があると説明しています。
外貨定期預金はどの銀行がおすすめ?
外貨定期預金を選ぶなら、目的によっておすすめの銀行は変わります。
高金利を重視したい人
キャンペーンを含めて、円から外貨定期預金へ預け入れる際の金利が高い銀行をチェックしましょう。
SBI新生銀行やauじぶん銀行などは、期間限定・条件付きで高い金利が設定されることがあります。
通常金利を重視したい人
キャンペーン終了後も運用する予定なら、通常金利を比較するのがおすすめです。
特に1年ものなど、同じ期間で各銀行の金利をそろえて比較すると違いが分かりやすくなります。
為替手数料を重視したい人
海外旅行などで外貨を実際に使う予定がある人は、金利だけでなく円→外貨、外貨→円の為替手数料も確認しましょう。
まとめ|外貨定期預金は金利+手数料+期間で比較しよう
外貨定期預金の銀行を比較するときは、単純に「金利が一番高い銀行」を選ぶだけでは不十分です。
特に確認したいのは、
- 米ドルなどの対象通貨
- 預入期間
- 通常金利かキャンペーン金利か
- 円からの預入か外貨からの預入か
- 為替手数料
- 税引後の利息
- 満期後の取り扱い
です。
2026年10月時点では、米ドル1年ものの通常金利で年3%台を設定している銀行もあり、銀行によって金利差があります。
一方で、1か月ものなどでは期間限定の高金利キャンペーンが設定される場合もあります。
「金利の高さ」だけではなく、「自分が実際に受け取れる金額」を意識して比較することが、外貨定期預金の銀行選びでは重要です。
外貨預金をこれから始めるなら、金利・為替手数料・預入期間をまとめて比較し、自分の運用目的に合った銀行を選びましょう。